


SCHUFA – Bonität & Score
3,0425.00 Rezensionen
App-Details
- Version
- 1.11.1
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 100.000+
- Entwickler
- SCHUFA Holding AG
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
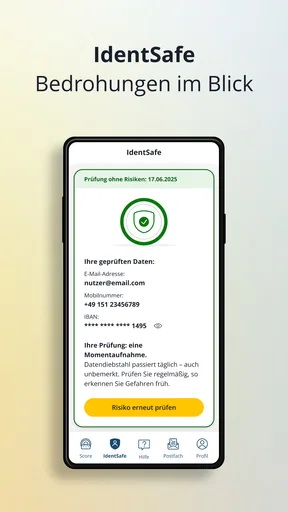
 Analyse von AppCompare
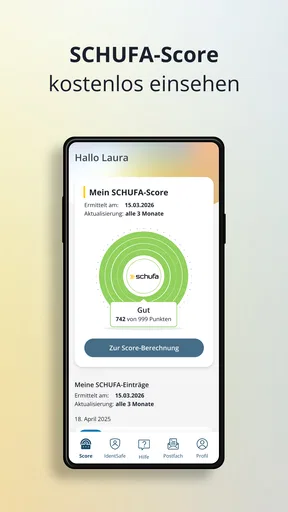
Wer seine finanzielle Zuverlässigkeit nicht erst beim nächsten Mietvertrag oder Kreditantrag prüfen möchte, findet in SCHUFA – Bonität & Score einen direkten Zugang zu den eigenen Bonitätsinformationen. Ich habe die kostenlose Finanz-App als Werkzeug für den Alltag betrachtet: nicht als allgemeine Haushaltsbuch-App, sondern als eine Möglichkeit, die eigene SCHUFA-Sicht gezielt im Blick zu behalten. Genau diese Begrenzung ist zugleich ihre größte Stärke und ihre wichtigste Einschränkung.
Die Anwendung stammt von SCHUFA Holding AG und richtet sich an Menschen, die ihre Bonität selbst nachvollziehen möchten. Im Alltag kann das sehr praktisch sein, etwa vor einer Wohnungssuche, einem Mobilfunkvertrag oder einer Finanzierung. Statt erst auf eine Rückmeldung von einem Unternehmen zu warten, kann man sich vorher mit der eigenen Situation beschäftigen. Das schafft nicht automatisch eine bessere Bonität, aber es kann unangenehme Überraschungen vermeiden.
Die App ist kostenlos erhältlich und für alle Altersgruppen ab null Jahren eingestuft. Mit mehr als hunderttausend Installationen ist sie bereits bei vielen Menschen angekommen. Die durchschnittliche Bewertung liegt bei 3,5 Sternen, was für mich ein deutlicher Hinweis ist: Das Grundthema ist relevant, aber die Nutzungserfahrung dürfte nicht für alle reibungslos sein. Ich würde sie deshalb nicht blind als unverzichtbar empfehlen, sondern als spezialisiertes Kontrollwerkzeug mit einem klaren Zweck.
Vertrauen beginnt bei einem sensiblen Finanzthema
Bei einer Bonitäts-App geht es nicht nur um Komfort. Man öffnet eine Anwendung, die mit Informationen rund um die eigene finanzielle Identität verbunden ist. Deshalb bewerte ich hier weniger bunte Oberflächen oder zusätzliche Extras, sondern vor allem die Frage, ob die App dem Nutzer verständliche Kontrolle lässt. Schon der erste wichtige Punkt ist die Erwartungshaltung: Wer eine vollständige Finanzverwaltung mit Konten, Ausgaben und Sparzielen sucht, ist hier wahrscheinlich falsch. Wer dagegen den eigenen SCHUFA-Score und die zugehörigen Daten prüfen möchte, bekommt ein wesentlich fokussierteres Werkzeug.
Diese Konzentration empfinde ich als sinnvoll. Eine App, die sich auf Bonität beschränkt, muss nicht so tun, als wäre sie ein digitales Bankkonto. Sie kann stattdessen dort nützlich sein, wo viele Menschen unsicher sind: bei der Frage, welche Informationen über sie gespeichert sind und wie die eigene Kreditwürdigkeit aktuell eingeschätzt wird. Gerade vor wichtigen Verträgen ist diese Vorbereitung vernünftiger, als nur auf die Entscheidung eines Vermieters, Händlers oder Kreditgebers zu reagieren.
Wichtig ist allerdings, den angezeigten Score nicht als endgültiges Urteil über die eigene Person zu verstehen. In meiner Nutzungsperspektive ist er ein Orientierungspunkt, kein Versprechen, dass ein Vertrag genehmigt wird. Unternehmen können eigene Prüfungen, Kriterien und Entscheidungen verwenden. Wer das Ergebnis der App mit einer sicheren Zusage verwechselt, setzt zu viel Vertrauen in eine einzelne Kennzahl. Die App ist am hilfreichsten, wenn man sie als Informationsquelle für die eigene Vorbereitung nutzt.
Für welche Alltagssituationen sie besonders sinnvoll ist
Ein realistisches Beispiel ist ein bevorstehender Umzug. Bevor ich Bewerbungsunterlagen für eine Wohnung verschicke, würde ich zunächst meine Bonitätsdaten prüfen. Falls mir ein Eintrag unbekannt vorkommt, hätte ich zumindest die Möglichkeit, mich frühzeitig damit auseinanderzusetzen, statt erst nach einer Absage darüber nachzudenken. Ebenso kann die Kontrolle vor einem neuen Mobilfunkvertrag oder einer Ratenzahlung sinnvoll sein. Der Mehrwert liegt nicht darin, dass die App den Vertrag für mich abschließt, sondern darin, dass ich besser vorbereitet in den Vorgang gehe.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Auch nach einem Identitätsmissbrauch oder einem verlorenen Dokument kann ein Blick auf die eigenen Daten beruhigend oder aufklärend sein. Dabei sollte man nicht in hektisches Kontrollieren verfallen. Ein sinnvoller Ablauf ist, die App nur über das eigene Gerät zu öffnen, die angezeigten Angaben in Ruhe zu lesen und unbekannte Sachverhalte separat zu notieren. So vermischt man nicht die eigentliche Prüfung mit vorschnellen Annahmen.
Für Jugendliche, die gerade erst mit Verträgen beginnen, ist die App dagegen nur eingeschränkt interessant. Die Altersfreigabe macht sie zwar grundsätzlich zugänglich, aber der praktische Nutzen hängt davon ab, ob bereits relevante Vertrags- oder Bonitätsdaten vorhanden sind. Für ein Kind ist sie kein Lernprogramm über Geld und auch kein Ersatz für eine Erklärung durch Eltern oder andere Vertrauenspersonen.
Was ich bei den Kontrollen besonders wichtig finde
Der eigentliche Wert liegt in der Möglichkeit, den eigenen SCHUFA-Score und die persönlichen Daten bewusst zu prüfen. Das klingt zunächst einfach, ist aber als Arbeitsweise wichtig: Ich würde die Anwendung nicht nur einmal vor einem Vertrag öffnen, sondern sie in einen konkreten Prüfprozess einbauen. Zuerst sollte ich klären, warum ich die Informationen brauche. Danach lese ich die Angaben vollständig und vergleiche sie mit meinen eigenen Unterlagen. Erst anschließend entscheide ich, ob eine Rückfrage oder weitere Klärung notwendig ist.
Eine solche Reihenfolge verhindert einen typischen Fehler: Man sieht eine Zahl, erschrickt und sucht sofort nach einer Erklärung, ohne den restlichen Kontext zu beachten. Bei Bonitätsinformationen können einzelne Details entscheidend sein. Deshalb ist es sinnvoll, Screenshots oder Notizen nur für die eigene Dokumentation zu verwenden und sensible Inhalte nicht unüberlegt weiterzugeben. Besonders bei Bewerbungen für eine Wohnung sollte ich nur die Informationen teilen, die tatsächlich verlangt werden, statt den gesamten persönlichen Überblick aus der Hand zu geben.
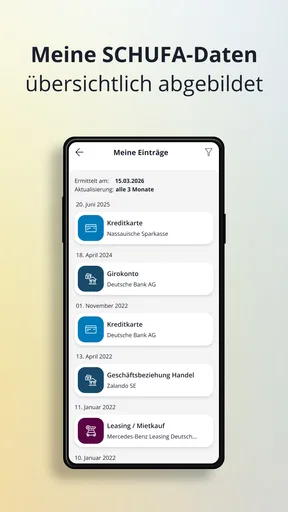
Ein zweiter nützlicher Ansatz ist der Vergleich mit dem eigenen Gedächtnis. Viele Menschen erinnern sich nicht mehr genau an alte Verträge, Umzüge oder frühere Anbieter. Wenn in der App Angaben auftauchen, die ich nicht sofort zuordnen kann, sollte ich nicht automatisch von einem Fehler ausgehen. Ich würde zunächst alte E-Mails, Vertragsunterlagen und Kontoauszüge durchsuchen. Erst wenn die Angaben danach weiterhin unklar bleiben, ist eine gezielte Klärung sinnvoll. Diese nüchterne Prüfung ist deutlich besser, als aus einer unbekannten Zeile direkt eine falsche Schlussfolgerung zu ziehen.
Die aktuelle Version ist 1.10.0. Für mich bedeutet das vor allem, dass ich nach der Installation prüfen würde, ob die Anwendung auf meinem Gerät problemlos läuft und ob die dargestellten Hinweise verständlich sind. Unterstützt wird mindestens Betriebssystemversion 10. Wer ein älteres Gerät verwendet, sollte daher vorab die Systemvoraussetzungen beachten. Das ist kein Detail, das man erst beim Einrichten entdecken möchte, besonders wenn die Prüfung gerade zeitkritisch ist.
Sensible Momente bei Anmeldung und Dateneinsicht
Der heikelste Teil einer solchen App ist nicht das Lesen einer allgemeinen Erklärung, sondern der Moment, in dem ich mich identifiziere und persönliche Informationen abrufe. Hier würde ich besonders langsam vorgehen. Die Anwendung sollte nur aus einer vertrauenswürdigen Quelle installiert werden, und ich würde die angezeigten Hinweise während der Einrichtung nicht einfach überspringen. Gerade bei Finanzdaten ist es wichtig, zu verstehen, welche Eingaben für den Zugang erforderlich sind und welche Entscheidungen ich selbst bestätigen muss.
Ich achte bei sensiblen Apps außerdem darauf, ob ich klar erkenne, wann ich Informationen nur ansehe und wann ich eine Aktion auslöse. Diese Unterscheidung ist bei einer Bonitätsprüfung entscheidend. Das bloße Nachsehen ist etwas anderes als das Anstoßen einer weiteren Auskunft oder das Teilen von Daten mit einer dritten Stelle. Wenn ein Bildschirm diese Schritte nicht sauber voneinander trennt, würde ich vor dem Bestätigen innehalten und den Text vollständig lesen.
Ein praktischer Tipp: Ich würde die Prüfung nicht in einem überfüllten Zug, in einem Café mit offenem Bildschirm oder über ein fremdes WLAN durchführen, wenn es sich vermeiden lässt. Das ist keine Aussage über eine konkrete technische Eigenschaft der App, sondern eine vernünftige Gewohnheit im Umgang mit persönlichen Finanzinformationen. Ebenso sollte man das Smartphone nach der Nutzung sperren und keine Zugangsdaten in Notizen speichern, die leicht mit anderen geteilt werden können.
Die Anwendung ersetzt auch nicht die eigene Aufmerksamkeit. Wenn ich einen ungewöhnlichen Eintrag sehe, sollte ich die Angelegenheit nicht allein durch wiederholtes Öffnen der App lösen wollen. Besser ist es, die betreffende Information genau zu dokumentieren und den vorgesehenen offiziellen Klärungsweg zu nutzen. Die App hilft mir, den Ausgangspunkt zu erkennen; sie nimmt mir nicht jede weitere Entscheidung ab.
Wie viel Kontrolle der Nutzer im Alltag wirklich hat
Für mich zeigt sich Nutzerfreundlichkeit bei einer Finanz-App daran, ob ich nicht nur Informationen bekomme, sondern auch verstehe, was ich damit tun kann. SCHUFA – Bonität & Score ist dann am stärksten, wenn ich die angezeigten Daten als Grundlage für eigene Entscheidungen verwende. Ich kann vor einem Vertrag prüfen, ob meine Unterlagen plausibel sind, Fragen sammeln und mich gezielter auf ein Gespräch mit einem Anbieter vorbereiten.
Weniger geeignet ist die Anwendung für Menschen, die eine automatische Finanzberatung erwarten. Sie nimmt mir nicht die Entscheidung ab, ob ein Kredit zu meinem Budget passt, ob eine Wohnung bezahlbar ist oder ob ein Vertrag langfristig sinnvoll bleibt. Ein guter Score kann keine Haushaltsrechnung ersetzen. Ich würde deshalb immer zusätzlich meine Einnahmen, laufenden Kosten und Rücklagen betrachten. Die Bonitätsansicht ist ein Baustein, nicht das vollständige Bild meiner finanziellen Lage.
Auch die Frage nach dem richtigen Zeitpunkt ist wichtig. Eine einmalige Prüfung vor einem wichtigen Antrag kann sinnvoll sein. Wer jedoch täglich den Score kontrolliert und jede Veränderung als persönliche Bewertung interpretiert, macht sich vermutlich unnötig nervös. Ich würde einen konkreten Anlass festlegen und die Ergebnisse sachlich dokumentieren. Dadurch bleibt die App ein Hilfsmittel und wird nicht zu einer Quelle ständiger Sorge.
Ein weiterer Trade-off betrifft die Bequemlichkeit. Der direkte Zugriff über das Smartphone ist schneller als ein umständlicher Weg über verschiedene Webseiten oder Papierunterlagen. Gleichzeitig verlangt die mobile Nutzung mehr Disziplin: Das Gerät kann verloren gehen, Benachrichtigungen können von anderen gesehen werden, und ein gemeinsam genutztes Smartphone ist für persönliche Finanzinformationen ungeeignet. Wer diese Risiken nicht akzeptieren möchte, sollte eine weniger mobile oder stärker getrennte Vorgehensweise bevorzugen.
Vergleich mit üblichen Alternativen
Im Vergleich zu einem allgemeinen Haushaltsbuch verfolgt die App ein völlig anderes Ziel. Eine Budget-App zeigt mir, wofür ich Geld ausgebe, und kann beim Sparen helfen. Sie zeigt mir aber nicht automatisch die SCHUFA-Perspektive. Umgekehrt erklärt mir diese Anwendung nicht, warum mein Monatsbudget zu knapp ist. Wer seine Finanzen wirklich verbessern möchte, braucht je nach Ziel beide Blickwinkel oder zumindest eine zusätzliche eigene Übersicht.
Gegenüber der direkten Klärung mit einem Anbieter hat die App den Vorteil, dass ich mich vorher informieren kann. Wenn ein Mobilfunkunternehmen oder Vermieter eine Prüfung durchführt, erfahre ich das Ergebnis nicht unbedingt in einer Form, die mir eine gute Vorbereitung ermöglicht. Mit der App kann ich Fragen früher erkennen. Der Nachteil ist, dass ich für die Interpretation weiterhin selbst verantwortlich bin. Ein persönliches Gespräch mit einem zuständigen Unternehmen kann bei einem konkreten Vertrag hilfreicher sein, wenn es um dessen eigene Kriterien geht.
Auch eine allgemeine Finanz-App mit Kontenanbindung wäre nicht automatisch die bessere Wahl. Sie kann mehr Bereiche abdecken, bringt aber einen größeren Funktionsumfang und möglicherweise mehr Entscheidungen rund um Kontozugriffe mit sich. Für jemanden, der ausschließlich die eigene Bonität prüfen will, ist die Spezialisierung von SCHUFA – Bonität & Score übersichtlicher. Wer dagegen eine zentrale Steuerung von Konten, Budgets und Zahlungen sucht, sollte eher bei einer dafür ausgelegten Lösung bleiben.
Ich würde die App außerdem nicht als Ersatz für fachliche Beratung bei komplizierten Fällen empfehlen. Geht es um Schulden, rechtliche Auseinandersetzungen oder einen umfangreichen Identitätsmissbrauch, reicht ein Blick auf den Score nicht aus. In solchen Situationen ist es vernünftiger, zusätzlich eine geeignete Beratungsstelle oder fachkundige Unterstützung einzubeziehen. Die App kann dabei nützlich sein, um die eigenen Informationen geordnet mitzunehmen, aber sie ist nicht automatisch die gesamte Problemlösung.
Mein Umgang mit Stärken und Reibungspunkten
Die größte Stärke ist die klare Ausrichtung auf eine Frage, die sonst oft erst im entscheidenden Moment auftaucht: Wie sieht meine Bonität aus? Der kostenlose Zugang senkt die Hürde, sich damit zu beschäftigen. Die Bekanntheit des Entwicklers schafft außerdem einen nachvollziehbaren Bezug zum Thema, wobei ich auch bei einem bekannten Namen jede Anzeige und jeden Einwilligungstext aufmerksam lesen würde. Gerade bei persönlichen Finanzdaten sollte Vertrauen nicht nur auf dem Namen beruhen, sondern auf verständlichen Entscheidungen während der Nutzung.
Die Bewertung von 3,5 Sternen zeigt zugleich, dass ich keine perfekte Bedienung voraussetzen würde. Bei einer App dieser Art können Einrichtung, Identifikation oder das Verständnis der angezeigten Informationen mehr Geduld verlangen als bei einer gewöhnlichen Shopping- oder Wetter-App. Wer eine sofortige, völlig friktionsfreie Übersicht erwartet, könnte enttäuscht sein. Ich würde die Anwendung deshalb nicht erst fünf Minuten vor einem wichtigen Termin installieren, sondern ausreichend Zeit für Anmeldung, Prüfung und eventuelle Rückfragen einplanen.
Ein weiterer Reibungspunkt ist die emotionale Wirkung. Eine niedrige oder unerwartete Anzeige kann verunsichern, auch wenn sie nicht die ganze persönliche Finanzsituation beschreibt. Ich finde es deshalb wichtig, die App nicht als tägliche Selbstbewertung zu verwenden. Der bessere Workflow ist: Anlass festlegen, Informationen lesen, Unklarheiten notieren, Unterlagen prüfen und anschließend eine konkrete Handlung bestimmen. Ohne diesen letzten Schritt bleibt die Kontrolle zwar informativ, aber wenig hilfreich.
Wer nur wissen möchte, ob die eigenen Ausgaben im Rahmen liegen, sollte die App überspringen. Wer eine Kreditentscheidung erzwingen oder einen negativen Eintrag einfach per Knopfdruck entfernen möchte, wird ebenfalls nicht das passende Werkzeug finden. Ihre Aufgabe ist nüchterner: Sie macht die eigene Bonität und die dazugehörigen Daten zugänglicher, damit ich informierter handeln kann.
Mein vorsichtiges Urteil nach der Nutzung
Ich empfehle SCHUFA – Bonität & Score vor allem Menschen, die vor einer wichtigen finanziellen Entscheidung stehen und ihre Ausgangslage selbst prüfen möchten. Für die Wohnungssuche, einen neuen Vertrag oder eine geplante Finanzierung kann der direkte Überblick wertvoll sein. Besonders gut gefällt mir der Gedanke, nicht erst auf eine fremde Entscheidung zu warten, sondern die eigenen Informationen vorher geordnet anzusehen.
Meine Empfehlung ist aber bewusst vorsichtig. Die App ist kein Haushaltsplaner, keine Kreditberatung und keine Garantie für einen Vertragsabschluss. Sie verlangt Aufmerksamkeit bei persönlichen Daten, eine realistische Einordnung des Scores und gegebenenfalls weitere Schritte außerhalb der Anwendung. Wer diese Grenzen akzeptiert, bekommt ein spezialisiertes Werkzeug statt einer überladenen Finanzzentrale.
Unterm Strich würde ich sie kostenlos ausprobieren, wenn ich einen konkreten Anlass habe, und die Prüfung nicht unnötig aufschieben. Ich würde mir Zeit für die Einrichtung nehmen, die Angaben mit meinen Unterlagen abgleichen und sensible Informationen nicht leichtfertig teilen. Mein wichtigster Rat ist, die App als Kontrollinstrument und nicht als endgültiges Urteil über die eigene finanzielle Zukunft zu verwenden. Genau mit dieser Haltung kann sie im Alltag nützlich sein; wer mehr erwartet, sollte sich nach einer ergänzenden Lösung für Budgetplanung oder Beratung umsehen.
Vorteile
- Bonitätsauskunft und Score bequem per Smartphone abrufbar
- Warnungen bei Änderungen helfen
- verdächtige Aktivitäten früh zu erkennen
- Persönliche Daten lassen sich direkt in der App verwalten
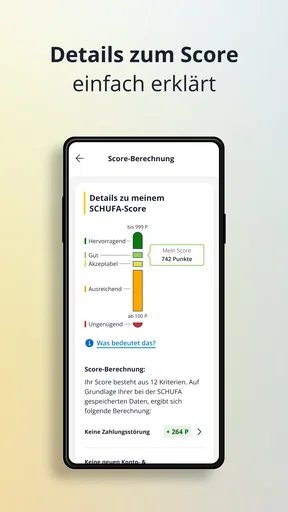
- Nützliche Erklärungen machen SCHUFA-Einträge verständlicher
- Seriöser Anbieter mit hoher Relevanz für deutsche Vertragsabschlüsse
Nachteile
- Viele wichtige Funktionen sind nur mit kostenpflichtigem Tarif verfügbar
- Die Registrierung kann durch Identitätsprüfung zeitaufwendig sein
- Score-Aktualisierungen erfolgen nicht immer sofort nach neuen Daten
- Für Nutzer außerhalb Deutschlands ist die App kaum relevant
- Die Vielzahl an Tarifen und Optionen wirkt teilweise unübersichtlich
Häufig gestellte Fragen zu SCHUFA – Bonität & Score
Was ist SCHUFA – Bonität & Score und welche Informationen kann ich dort einsehen?
SCHUFA – Bonität & Score ist eine App zur Verwaltung und Kontrolle persönlicher Bonitätsinformationen. Je nach verfügbaren Funktionen können Nutzer beispielsweise ihren aktuellen SCHUFA-Score, gespeicherte Vertragsinformationen, Identitätsdaten oder Hinweise zu Änderungen einsehen. Die App dient vor allem dazu, die eigene finanzielle Identität besser zu verstehen und mögliche Unstimmigkeiten frühzeitig zu erkennen.
Ist die Nutzung der SCHUFA-App kostenlos oder entstehen Gebühren?
Die App kann in der Regel kostenlos heruntergeladen werden, allerdings sind nicht alle Leistungen automatisch gratis. Bestimmte Auskünfte, laufende Überwachungsfunktionen oder zusätzliche Services können kostenpflichtig sein und je nach Angebot ein Abonnement voraussetzen. Vor der Bestellung sollten Nutzer deshalb Preise, Laufzeit, Kündigungsbedingungen und den genauen Leistungsumfang aufmerksam in der App oder auf der offiziellen SCHUFA-Website prüfen.
Wie sicher sind meine persönlichen Daten in SCHUFA – Bonität & Score?
Da die App mit besonders sensiblen Finanz- und Identitätsdaten arbeitet, spielen Datenschutz und Kontosicherheit eine zentrale Rolle. Der Zugriff wird normalerweise durch ein persönliches Konto sowie zusätzliche Sicherheitsverfahren geschützt. Nutzer sollten ein starkes, einzigartiges Passwort verwenden, verfügbare Zwei-Faktor-Authentifizierung aktivieren und die App nur aus offiziellen Stores installieren. Bei Verlust des Smartphones sollte der Zugang umgehend abgesichert werden.
Warum kann sich mein SCHUFA-Score ändern, obwohl ich keinen neuen Kredit aufgenommen habe?
Der SCHUFA-Score wird nicht ausschließlich durch neue Kredite beeinflusst. Auch Änderungen bei bestehenden Verträgen, Anfragen von Unternehmen, erledigte oder offene Zahlungsstörungen sowie Aktualisierungen gespeicherter Daten können eine Rolle spielen. Außerdem können sich Bewertungsmodelle und Berechnungszeiträume ändern. Die App kann helfen, Veränderungen zu verfolgen, ersetzt jedoch keine individuelle Beratung und garantiert keine bestimmte Bewertung.
Was kann ich tun, wenn die angezeigten SCHUFA-Daten falsch oder nicht mehr aktuell sind?
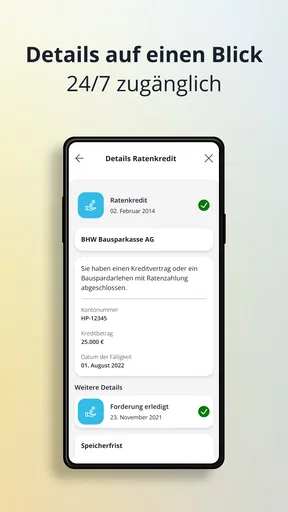
Wenn ein Eintrag fehlerhaft, doppelt oder bereits erledigt ist, sollten Nutzer zunächst die angezeigten Details sorgfältig prüfen und anschließend eine Korrektur bei der SCHUFA anstoßen. Hilfreich sind nachvollziehbare Nachweise, etwa Zahlungsbestätigungen oder Schreiben des Vertragspartners. Die App kann je nach Funktion beim Überblick unterstützen, die eigentliche Prüfung erfolgt jedoch durch die SCHUFA und kann einige Zeit dauern.


